一、四大一线城市购房策略:择城为基,择区为核,择品为要
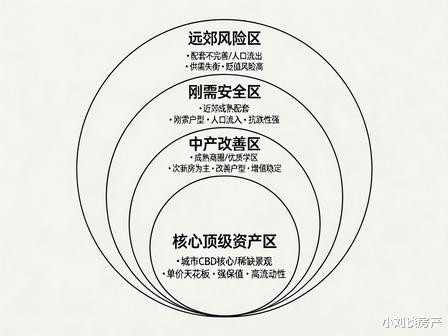
一线城市作为全国楼市的价值锚点,内部同样遵循全球城市通用的 “同心圆价值规律”—— 越靠近核心资源,价值越坚挺、抗周期能力越强;越向外围延伸,价值波动越大、风险越高。
一线城市价值圈层通用模型
先看所有一线城市都适用的价值分层逻辑,这是我们判断板块价值的基础框架:
1. 上海:存量时代标杆,价值最稳的全球城市
核心逻辑:上海是国内最接近成熟存量市场的一线城市,经济基本面扎实、人才流入持续、二手房流通体系完善,价格走势与东京 23 区高度相似 —— 总量平稳,但核心区与外围的价值梯度持续拉大。2026 年上海二手房率先回暖,本质是存量时代下,优质资产的稀缺性开始持续兑现。
核心顶级资产区:陆家嘴滨江、淮海中路 - 新天地、徐汇滨江、前滩,绑定核心景观、顶级配套与稀缺地段,是穿越周期的硬通货,对应东京银座、纽约曼哈顿的核心豪宅区。
中产改善区:大宁、金桥张江、莘庄、古北,产业支撑强、次新房集中、社区配套成熟,是市场成交主力,流动性与保值性兼备。
刚需安全区:嘉定新城、青浦新城、松江新城的轨交核心区,有产业导入与市政配套落地,是首置的安全选择。
避坑红线:远郊无轨交的概念板块、房龄 30 年以上无学区无旧改预期的老破小、商办性质的 “类住宅” 产品。
2. 北京:资源稀缺型市场,政策托底的稳态格局
核心逻辑:北京的楼市底层逻辑是首都功能带来的顶级教育、医疗、政务资源稀缺性,类比华盛顿特区与纽约的资源复合体。市场波动幅度小,保值属性极强,但供应结构持续向核心区高端化倾斜,刚需外溢趋势明显。
核心顶级资产区:东西城核心学区、海淀万柳 / 中关村、朝阳 CBD,资源不可复制,是长期资产配置的首选。
中产改善区:望京、亦庄、丽泽商务区、昌平南,产业聚集度高,次新房供应充足,是未来成交增量的核心承载区。
刚需安全区:房山线、昌平线沿线成熟板块,亦庄新城刚需组团,通勤便利是核心考量。
避坑红线:北京市域外延的环京睡城、远郊无配套的文旅盘、东西城无学区的高龄单体楼。
3. 深圳:产业驱动的高弹性市场,成长与波动并存
核心逻辑:深圳是科创产业驱动的年轻城市,人口结构最年轻,住房供需矛盾长期存在,但市场受产业周期影响大、波动弹性高,走势高度对标美国旧金山湾区。科创产业的景气度,直接决定了深圳楼市的短期走势与板块轮动。
核心顶级资产区:深圳湾、香蜜湖、蛇口,绑定山海景观与核心配套,是城市顶级资产的代表。
中产改善区:前海合作区、宝安中心、龙华红山、光明中心区,有明确产业规划与轨交落地,长期成长性最强。
刚需安全区:龙岗中心城、坪山核心区,单价门槛低,有基础产业支撑。
避坑红线:深汕合作区与东部远郊的概念盘、盐田大鹏的旅居海景盘、产权不清晰的小产权房。
4. 广州:性价比最高的务实市场,补涨与分化同行
核心逻辑:广州是一线城市中的 “价值洼地”,商贸与实业基础扎实,房价收入比相对健康,市场风格更理性,刚需与改善需求均衡,类比美国洛杉矶的大众消费型楼市。核心板块与外围的价差正在逐步拉大,补涨与分化同时发生。
核心顶级资产区:珠江新城、汇景新城、琶洲电商总部区,是城市价值的天花板。
中产改善区:天河智慧城、黄埔科学城、万博 - 长隆板块,产业导入快,次新房集中,性价比突出。
刚需安全区:新塘、番禺广场、花都广场,轨交便捷,生活配套成熟,首置门槛友好。
避坑红线:从化、增城非轨交沿线的远郊盘、老城区无物业无电梯的单体老楼。
二、五大细分市场深度分析:穿透表象,看清长期价值
对照发达国家存量时代的市场结构,中国楼市正在从 “总量行情” 彻底转向 “结构行情”,不同细分市场的未来走势将呈现天差地别的分化。
2026-2036 年五大细分市场价值走势预判
1. 改善型住宅:未来十年的核心主赛道
市场现状:当前一线城市新房市场已全面进入改善时代,120㎡以上户型成交占比超过 60%;二手房市场中,房龄 15 年以内的次新房成交占比持续提升,价格涨幅显著跑赢大盘。
底层逻辑:对标韩国 1990 年代城镇化结束后的市场演化,当 “有没有房” 的刚需饱和后,“住得好不好” 的改善需求会成为市场核心驱动力。叠加中产阶层扩容、家庭结构变化、居住消费升级,改善需求是长期刚性需求,不会随周期波动而消失。
未来预判:核心城市的优质改善型房源将长期处于 “结构性稀缺” 状态,价格保持稳健上涨,流动性优于刚需产品;“品质 + 物业 + 地段” 的组合溢价会持续扩大。
操作建议:改善置换优先一步到位,选择品牌物业、户型方正、有车位的次新房;尽量用 “远郊刚需房 + 现金” 置换 “核心区改善房”,完成资产升级。
2. 刚需住宅:总量见顶,回归纯粹居住属性
市场现状:刚需盘集中的远郊板块价格承压明显,首置需求总量逐步收缩,购房者对价格敏感度极高,议价权全面向买方倾斜。三四线城市刚需市场已率先进入量价齐跌的通道。
底层逻辑:城镇化增速放缓、新增年轻人口下降,刚需总量的历史峰值已经过去;同时刚需购买力受收入增速约束,远郊供应过剩进一步压制了刚需房的上涨空间。对标日本地方城市的刚需市场,需求收缩后价格将长期回归成本线。
未来预判:刚需房价格涨幅将长期低于通胀水平,仅一线与强二线城市的轨交沿线刚需板块能保持价格平稳;绝大多数三四线城市的刚需房将彻底失去投资属性,仅保留居住功能。
操作建议:刚需买房以 “通勤便利、生活配套” 为第一原则,优先选择地铁步行 15 分钟内的紧凑户型;不追求远郊大户型,杠杆率控制在家庭月收入的 40% 以内,避免过度负债。
3. 学区房:政策重构下的价值回归与分化
市场现状:多校划片、教师轮岗、教育集团化等政策持续推进,顶级学区房的炒作溢价有所回落,但优质教育资源的稀缺性并未消失。市场并未出现 “学区房崩盘”,而是从 “天价炒作” 向 “合理溢价” 回归。
国际参照:从美国、日本的成熟市场经验看,无论教育制度如何改革,优质学区的房产始终存在稳定溢价。教育资源均衡是长期过程,阶层分化下的教育竞争不会消失,学区价值只会重构,不会消亡。
未来预判:顶级单校划片的 “老破小学区房” 风险持续上升;优质教育集团覆盖的板块学区价值更稳定;“学区 + 品质居住” 的组合型房产将成为市场主流,纯居住属性为零的学区 “壳资源” 价值持续缩水。
操作建议:不要为 “顶级学区” 支付过高溢价,优先选择 “中等偏上学区 + 次新房” 的均衡组合;警惕房龄超过 30 年、仅靠学区支撑的老旧小区,政策风险与流动性风险双高。
4. 老旧小区(老破小):加速分化,少数逆袭、多数折旧
市场现状:一线城市老破小已呈现极端两极分化:核心区位 + 优质学区 + 旧改预期的房源价格坚挺;无学区、远郊、房龄超 30 年的老破小持续贬值,挂牌周期拉长,流动性极差。
国际参照:对标日本东京的住宅市场,核心区老旧建筑可通过城市更新重获价值,而郊区老旧住宅则持续折旧,甚至出现 “零元房”;美国内城衰败社区的房产价值也长期跑输大盘。
未来预判:城市更新将成为老破小价值的核心变量。核心城区的老旧小区将通过旧改提升居住品质与价值;远郊与非核心区的老破小将逐步沦为 “折旧型资产”,持有成本上升、变现难度加大。
操作建议:非核心区、无学区的老破小建议逐步减持;核心区有明确旧改规划的可持有,但不要期待大幅升值;房龄超过 25 年的老破小,贷款难度与交易成本会逐年上升,需提前规划。
5. 商办类物业(公寓、商铺、写字楼):普遍承压,机会稀缺
市场现状:除一线核心商圈的顶级写字楼与社区底商外,绝大多数商办物业价格持续下跌,空置率高企,租金回报率持续下滑。商住公寓更是量价齐跌,成为市场的 “价值洼地陷阱”。
底层逻辑:电商冲击实体商铺、混合办公模式冲击写字楼需求,叠加过去十年的供应过剩,商办市场整体处于供需失衡的出清阶段。同时商办物业交易税费高、贷款年限短、持有成本高,流动性远低于住宅。
未来预判:商办市场整体仍将处于调整出清期,只有极少数城市核心商圈的优质商业物业具备保值价值,绝大多数商办公寓、远郊商铺不具备投资属性。
操作建议:普通购房者坚决回避商住公寓、虚拟产权铺、远郊文旅商铺;除非具备专业运营能力,否则不要将商办物业作为资产配置选项。
三、不同人群的决策原则总结
刚需自住群体:以满足居住需求为核心,优先选择一线与强二线城市的轨交沿线刚需盘,不考虑短期涨跌,杠杆控制在可承受范围内。
改善置换群体:抓住市场调整期的置换窗口,果断将非核心资产置换为核心板块的品质住宅,完成资产质量升级。
资产配置群体:将房产作为家庭财富的压舱石,配置 1-2 套一线核心区优质住宅,同时逐步降低房产在家庭总资产中的占比,搭配金融资产分散风险。
投机投资群体:全面放弃三四线城市、远郊概念盘、商办公寓的投机性买入。房地产普涨时代已经结束,选错标的的风险远大于收益。
力创配资提示:文章来自网络,不代表本站观点。